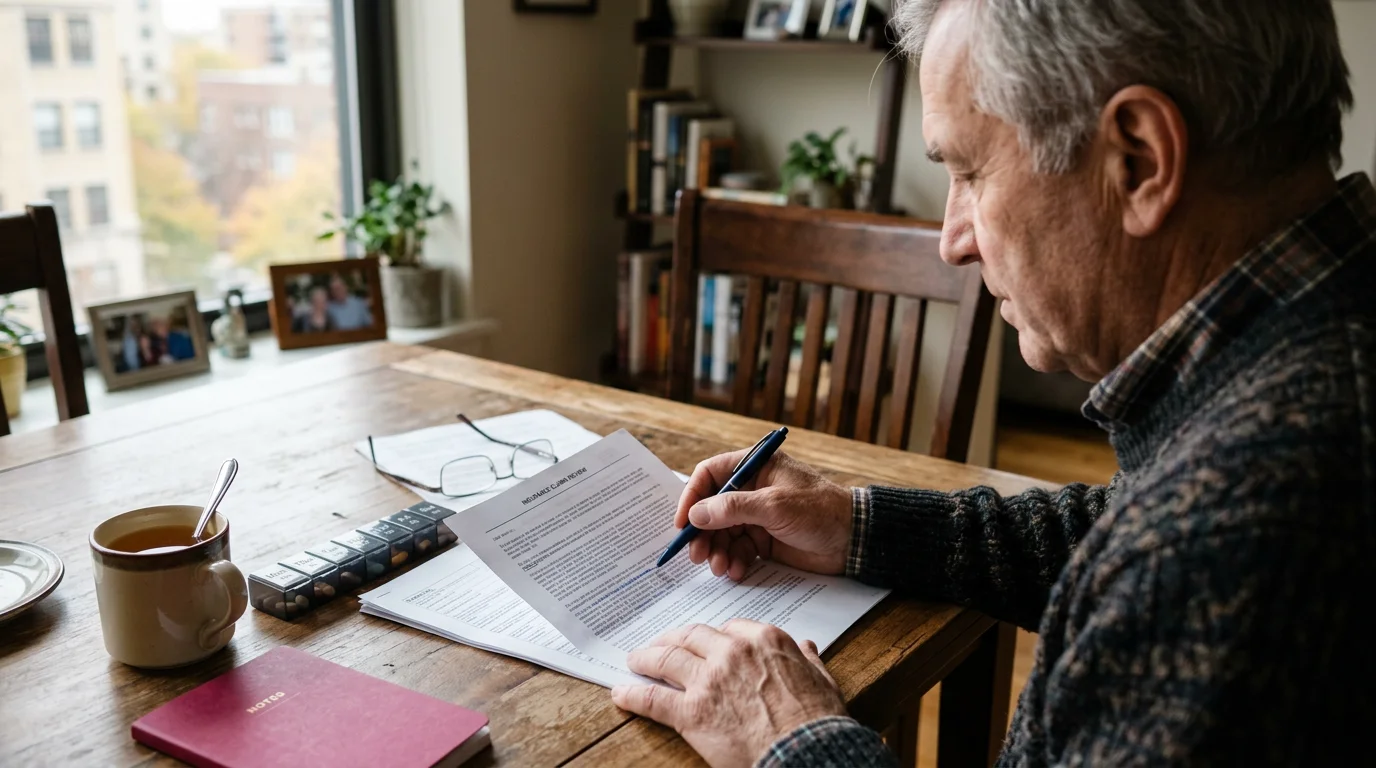

Wielu moich klientów odkłada ANOC na bok, bo wygląda jak 20 stron drobnego druku. I jeszcze jest po angielsku. Rozumiem to. Ale to jedyna koperta w roku, w której plan sam, czarno na białym, pisze, co od stycznia będzie droższe. Nie trzeba jej czytać od deski do deski. Poniżej pokazuję, jak przechodzę przez to pismo z klientami, krok po kroku, z długopisem w ręku. Przy każdej części podaję angielski nagłówek, którego warto szukać.
Czym jest pismo ANOC i kto je dostaje?
To podsumowanie zmian w Twoim planie na kolejny rok. Dostają je osoby zapisane do planów Medicare Advantage oraz osobnych planów na leki (Part D). Jeśli masz Podstawowe Medicare (Original Medicare) z planem suplementarnym (Medigap), za suplement takiego pisma nie dostaniesz: świadczenia w planach suplementarnych są ustandaryzowane i nie zmieniają się z roku na rok, choć składka może się zmienić. Jeśli masz też osobny plan na leki, ten plan przyśle Ci własne pismo ANOC.
Plan wysyła ANOC pocztą albo mailem, jeśli wybrałeś wersję elektroniczną. Pismo powinno dotrzeć do 30 września i ma zwykle od 10 do 30 stron. Pełny, prawny opis planu to osobny dokument, Evidence of Coverage (EOC), dostępny na stronie internetowej planu.
Od czego zacząć?
Przygotuj długopis, listę leków i nazwiska swoich lekarzy. Potem szukaj tych części pisma, w tej kolejności:
| Nagłówek w piśmie (po angielsku) | Czego szukać | Zaznacz, jeśli… |
|---|---|---|
| Summary of Important Costs (podsumowanie najważniejszych kosztów) | Składka miesięczna, udział własny (deductible), roczny limit wydatków (maximum out-of-pocket) | Któraś kwota rośnie |
| Changes to Benefits and Costs for Medical Services (zmiany w usługach medycznych) | Dopłaty (copay) do wizyt u lekarza i specjalisty, pobytu w szpitalu, zabiegów ambulatoryjnych | Usługa, z której często korzystasz, drożeje albo wymaga skierowania lub zgody planu |
| Changes to Part D Prescription Drug Coverage (zmiany w ubezpieczeniu na leki) | Udział własny na leki, lista leków (formulary), poziomy cenowe (tiers) | Któryś z Twoich leków przeszedł na wyższy poziom albo zniknął z listy |
| Changes to Provider and Pharmacy Networks (zmiany w sieci lekarzy i aptek) | Czy sieć się zmienia | Może to dotyczyć Twojego lekarza, szpitala lub apteki |
| Extra benefits / Supplemental benefits (świadczenia dodatkowe) | Dentysta, okulary, aparat słuchowy, karta na artykuły bez recepty (OTC), transport | Zmniejszono świadczenie, z którego naprawdę korzystasz |
Nazwy części mogą się trochę różnić w zależności od firmy ubezpieczeniowej, ale kolejność jest zwykle podobna.
Krok 1: składka i roczny limit (3 minuty)
Na pierwszych stronach tegoroczne kwoty stoją obok przyszłorocznych. Spójrz na składkę miesięczną, a jeśli masz plan Advantage, także na roczny limit wydatków (maximum out-of-pocket), czyli najwyższą kwotę, jaką zapłacisz w ciągu roku za objęte planem usługi medyczne. Niższa składka przy znacznie wyższym limicie może okazać się złym interesem, jeśli czeka Cię operacja albo regularne wizyty u specjalisty.
Krok 2: usługi, z których naprawdę korzystasz (4 minuty)
Nie czytaj każdej linijki. Zakreśl tylko usługi, z których korzystałeś w tym roku: wizyty u lekarza rodzinnego, kardiologa lub innego specjalisty, rehabilitację, badania obrazowe, badania laboratoryjne. Sprawdź dopłaty i to, czy któraś usługa nie wymaga teraz skierowania (referral) albo zgody planu przed leczeniem (prior authorization).
Krok 3: Twoje leki (5 minut)
Tu kryje się najwięcej niespodzianek. Przy każdym leku z Twojej listy sprawdź, czy nadal jest na liście planu i na tym samym poziomie cenowym. Przejście z poziomu 3 na poziom 4 może oznaczać, że zamiast stałej dopłaty zapłacisz procent ceny leku.
Dla porównania: w 2027 roku udział własny w planie na leki może wynieść maksymalnie 700 dolarów, a roczny limit wydatków na leki objęte planem rośnie do 2400 dolarów. Po jego osiągnięciu do końca roku nie płacisz nic za leki objęte planem. W piśmie ANOC zobaczysz udział własny swojego planu, który może być niższy albo zerowy.
Krok 4: lekarze i apteka (3 minuty)
Pismo ANOC mówi, czy sieć się zmienia, ale nie zawsze podaje, kto dokładnie z niej odchodzi. Sprawdź swoich lekarzy w katalogu planu na 2027 rok (provider directory) albo zadzwoń do gabinetu i zadaj jedno konkretne pytanie: „Will you be in network with my plan in 2027?”. To samo pytanie zadaj w aptece. Jeśli w gabinecie pracuje polskojęzyczna recepcja, zapytaj po polsku: „Czy w 2027 roku będziecie w sieci mojego planu?”.
Co zrobić z tym, co zaznaczyłem?
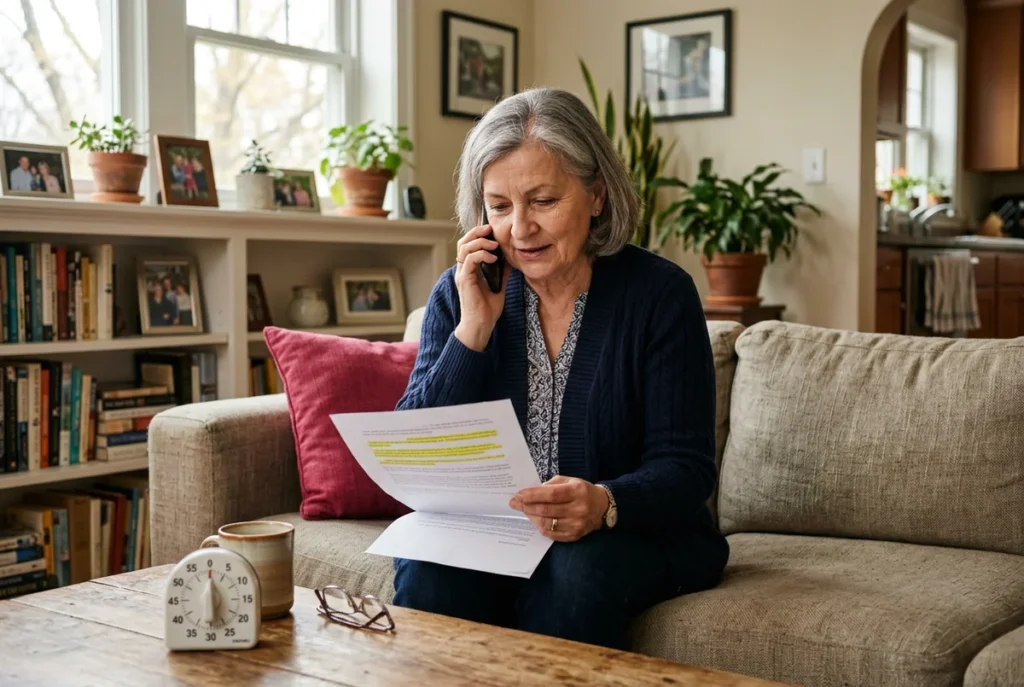
Jeśli nic nie zaznaczyłeś, zwykle możesz po prostu pozwolić, żeby plan się odnowił. Nie trzeba nic robić. Jeśli zaznaczyłeś jedną lub dwie rzeczy, warto porównać plany przed 7 grudnia, kiedy kończą się jesienne zapisy. Przynieś zaznaczone pismo na spotkanie. To oszczędza dużo czasu, bo od razu widzę, co zmieniło się właśnie w Twoim przypadku.
Jak mogę pomóc
Jeśli wolisz nie przedzierać się przez angielskie pismo w pojedynkę, przynieś je na bezpłatną konsultację do biura przy 3410 N. Harlem Ave. lub 6500 W. Archer Ave. albo przeczytaj mi zaznaczone fragmenty przez telefon. Sprawdzimy Twoich lekarzy i Twoje leki w obecnym planie i w innych planach dostępnych w Twojej okolicy. Pierwsze spotkanie trwa około 30 minut. Telefon: (773) 620-5258.
Artykuł przygotowany z pomocą narzędzi AI, sprawdzony i zatwierdzony przez Oliwiera Wasilewskiego, licencjonowanego brokera ubezpieczeniowego.
Najczęstsze pytania o pismo ANOC
Mam Podstawowe Medicare i plan suplementarny. Dlaczego nie dostałem pisma ANOC?
Pismo ANOC wysyłają plany Medicare Advantage i plany na leki. Świadczenia w planach suplementarnych nie zmieniają się z roku na rok, a o zmianie składki firma ubezpieczeniowa informuje osobno. Jeśli masz osobny plan na leki, od niego powinieneś dostać ANOC.
Czym różni się ANOC od Evidence of Coverage?
ANOC podsumowuje zmiany na kolejny rok. Evidence of Coverage to pełny opis planu: co obejmuje, jakie ma zasady i jakie masz prawa.
Czy muszę jakoś odpowiedzieć na pismo ANOC?
Nie. To pismo informacyjne. Jeśli jesteś zadowolony z planu i jest on oferowany w kolejnym roku, odnowi się automatycznie.
Czy mogę sam obejrzeć plany na 2027 rok?
Tak. Dane planów na 2027 rok są w wyszukiwarce Medicare Plan Finder na stronie Medicare.gov od 1 października.