

Jesienią reklamy planów powtarzają te same hasła: dentysta, okulary, aparaty słuchowe, karta na zakupy w aptece. To prawdziwe świadczenia. Tylko że „plan obejmuje dentystę” może oznaczać dwa czyszczenia zębów w roku, a może oznaczać dopłatę do koron i protez do określonej kwoty. Poniżej wyjaśniam, jak czytać opis takich świadczeń, co zwykle ma ograniczenia i jakie miejsce powinny zajmować przy wyborze planu.
Czego nie pokrywa Podstawowe Medicare?
W większości przypadków Podstawowe Medicare nie pokrywa rutynowego leczenia zębów (przeglądów, czyszczenia, plomb, ekstrakcji, protez, implantów), rutynowego badania wzroku, okularów ani soczewek kontaktowych (poza jedną parą po operacji zaćmy z wszczepieniem soczewki), aparatów słuchowych ani badań do ich dopasowania. Za to wszystko płacisz sam. Właśnie tę lukę mają wypełniać dodatkowe świadczenia w planach Medicare Advantage.
Ma je dziś prawie każdy członek planu Advantage. Według KFF w 2026 roku około 98% osób w planach indywidualnych miało świadczenie stomatologiczne, ponad 99% świadczenie na wzrok, 95% na słuch, a 68% kwotę na artykuły OTC (w 2025 roku było to 79%). CMS przewiduje, że w 2027 roku dodatkowe świadczenia średnio się nie zmienią. Pytanie nie brzmi więc, czy plan je ma, tylko co kryje się za ptaszkiem w tabelce.
Jak czytać zapis „do X dolarów rocznie”?
Taki zapis oznacza górną granicę tego, co zapłaci plan, a nie pieniądze do Twojej dyspozycji. Gdy plan wyda tę kwotę w danym roku kalendarzowym, za kolejne usługi z tego zakresu płacisz sam, aż do 1 stycznia. Pomagają cztery pytania:
- Czego dotyczy limit? Czy to jedna kwota na całe leczenie zębów, czy osobne kwoty na profilaktykę i poważniejsze zabiegi?
- Ile płacisz po drodze? Wiele planów pobiera stałą dopłatę (copay) albo procent ceny (coinsurance) za plomby, korony czy protezy, jeszcze zanim dojdziesz do limitu.
- Na rok, na kwartał czy na miesiąc? Kwota na OTC jest często przyznawana co miesiąc albo co kwartał, a niewykorzystana część może przepaść.
- Czy wlicza się do rocznego limitu wydatków własnych? Zwykle nie. Roczny limit wydatków w planie Advantage dotyczy usług objętych Medicare (Part A i Part B), a nie dodatków takich jak dentysta.
Jeszcze jedna pułapka: w porównywarce planów na stronie Medicare.gov plan dostaje ptaszek przy dentyście, wzroku czy słuchu, jeśli obejmuje choćby jedną usługę z danej grupy. MedPAC, komisja doradzająca Kongresowi w sprawach Medicare, zwraca uwagę, że plan pokrywający jedno czyszczenie zębów dostaje taki sam ptaszek jak plan pokrywający znacznie więcej. Szczegóły są w dokumentach planu: Summary of Benefits i Evidence of Coverage.
Dentysta: co zwykle jest pokryte, a co nie?
Świadczenia stomatologiczne budzą najwięcej nieporozumień. Plany dzielą je zwykle tak:
| Rodzaj leczenia | Przykłady | Co sprawdzić |
|---|---|---|
| Profilaktyka | Przegląd, czyszczenie, prześwietlenie | Ile razy w roku (czyszczenie często dwa razy) i czy coś dopłacasz |
| Leczenie podstawowe i poważniejsze | Plomby, ekstrakcje, leczenie kanałowe, korony | Twoja dopłata, czy wlicza się do rocznego limitu, czy plan musi wcześniej wyrazić zgodę |
| Protezy i implanty | Protezy całkowite i częściowe, implanty | Czy w ogóle są pokryte, jak często i jaką część rocznego limitu zużywają |
Według MedPAC w 2023 roku ponad trzy czwarte planów Medicare Advantage miało roczny limit na dentystę w wysokości co najmniej 1500 dolarów. Taki limit wystarczy na roczne przeglądy i kilka plomb. Implanty należą jednak do najdroższych zabiegów, więc nawet w planie, który je obejmuje, jeden ząb może zużyć większość rocznego limitu. Niektóre plany w ogóle nie pokrywają implantów. Raport federalny cytowany przez MedPAC wskazuje, że na świadczenia stomatologiczne członkowie planów skarżą się najczęściej: czyszczenie i prześwietlenie zostały pokryte, a potrzebna proteza czy implant już nie.
Do tego dochodzi sieć. Wiele planów współpracuje z osobną firmą stomatologiczną, która ma własną listę dentystów. Jeśli Twojego dentysty na niej nie ma, możesz zapłacić więcej albo plan nie zapłaci nic. Zapytaj w gabinecie, z jakimi sieciami stomatologicznymi planów Advantage współpracuje, i sprawdź w planie listę dentystów, a nie tylko listę lekarzy.
Okulary i aparat słuchowy: jakie są zwykle limity?
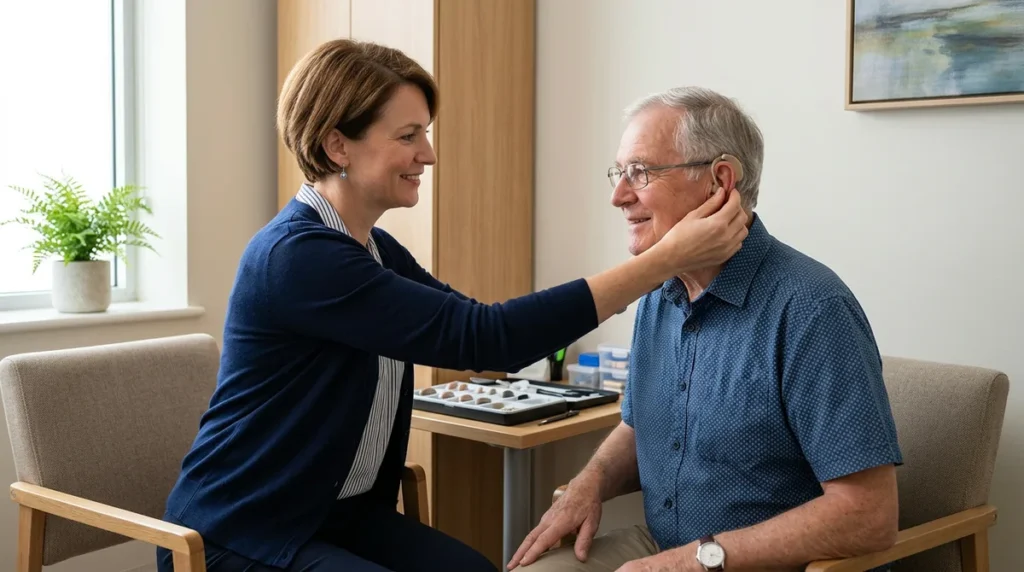
Świadczenie na wzrok to zwykle rutynowe badanie wzroku i kwota na okulary lub soczewki, często odnawiana co rok albo co dwa lata. Świadczenie na słuch może oznaczać tylko coroczne badanie słuchu, a może obejmować dopłatę do aparatów słuchowych, czasem wyłącznie od określonego dostawcy albo do wybranych modeli. W obu przypadkach sprawdź trzy rzeczy: jak często świadczenie się odnawia, czy musisz korzystać z konkretnego punktu i ile dopłacasz powyżej przyznanej kwoty.
Czym jest karta OTC i co można za nią kupić?
Świadczenie OTC (over-the-counter, czyli bez recepty) to określona kwota, zwykle wgrana na kartę planu, na artykuły zdrowotne z listy zatwierdzonej przez plan, na przykład leki przeciwbólowe, środki na przeziębienie czy opatrunki. To nie są pieniądze do dowolnego wydania, a listę produktów ustala plan.
Od 2027 roku CMS wymaga, żeby karty na dodatkowe świadczenia sprawdzały przy kasie, na bieżąco, czy dany produkt jest objęty planem, i żeby działały tylko w obrębie jednego roku planu. W praktyce produkt spoza listy może zostać odrzucony przy kasie, a kwota niewykorzystana do końca roku nie przechodzi na następny.
Niektóre dodatki, na przykład kwota na zakupy spożywcze czy rachunki za media, przysługują tylko członkom z określonymi chorobami przewlekłymi. To tak zwane specjalne świadczenia dla osób przewlekle chorych (SSBCI). Jeśli reklama o nich wspomina, szukaj dopisku w rodzaju „for eligible members”, czyli „dla uprawnionych członków”. Od 2027 roku plany muszą publikować kryteria uprawnień na swoich stronach.
Czy dodatkowe świadczenia powinny decydować o wyborze planu?
Traktuj je jak argument na koniec, a nie punkt wyjścia. Wysoki limit na dentystę nic nie da, jeśli Twojego kardiologa nie ma w sieci planu albo inhalator kosztuje Cię dwa razy więcej. Rozsądna kolejność:
- Twoi lekarze i szpital w sieci planu,
- Twoje leki na liście leków planu i ich koszt,
- koszt całego roku: składka, dopłaty i roczny limit wydatków,
- dopiero potem dodatki, liczone według tego, z czego naprawdę skorzystasz.
Dodatkowe świadczenia mogą się też zmieniać co roku, a zmiany są opisane w piśmie Annual Notice of Change, które plan przysyła we wrześniu. Nie czekaj też na przypomnienie o niewykorzystanych świadczeniach: CMS zrezygnowało z obowiązku wysyłania przez plany takich zawiadomień w połowie roku, więc warto samemu sprawdzić stan karty i limitów, na przykład latem.
Jak mogę pomóc
Podczas bezpłatnej konsultacji, w biurze przy 3410 N. Harlem Ave. lub 6500 W. Archer Ave. w Chicago albo przez telefon, zaczynamy od Twoich lekarzy i Twoich leków. Potem zestawiam obok siebie dodatkowe świadczenia kilku planów: limity na dentystę, sieć dentystów, kwoty na okulary i aparat słuchowy. Jeśli chcesz zostać przy swoim dentyście, przynieś jego nazwisko i adres gabinetu. Pierwsze spotkanie trwa około 30 minut. Zadzwoń do mnie po bezpłatną poradę. Telefon: (773) 620-5258.
Artykuł przygotowany z pomocą narzędzi AI, sprawdzony i zatwierdzony przez Oliwiera Wasilewskiego, licencjonowanego brokera ubezpieczeniowego.
Najczęstsze pytania o dodatkowe świadczenia w planach Advantage
Czy plan Medicare Advantage pokrywa implanty?
Niektóre plany tak, wiele z ograniczeniami, a część wcale. Nawet gdy implanty są pokryte, zwykle wliczają się do rocznego limitu na dentystę, więc sprawdź ten limit i swoją dopłatę w dokumencie Evidence of Coverage.
Czy mogę zostać przy swoim dentyście?
Tylko jeśli Twój dentysta jest w sieci stomatologicznej planu albo plan płaci za leczenie poza siecią. Zapytaj w gabinecie, z jakimi planami współpracuje, i sprawdź listę dentystów w planie.
Czy niewykorzystana kwota na karcie OTC przechodzi na kolejny okres?
Na kolejny rok nie: od 2027 roku karty na dodatkowe świadczenia działają tylko w obrębie jednego roku planu. Wiele planów nie przenosi też niewykorzystanej kwoty z miesiąca czy kwartału na następny, więc sprawdź zasady swojego planu.
Mam Podstawowe Medicare. Czy mogę mieć ubezpieczenie na dentystę w inny sposób?
Tak. Można kupić osobne ubezpieczenie stomatologiczne w prywatnej firmie ubezpieczeniowej. Porównaj jego składkę, roczny limit i ewentualny okres oczekiwania z tym, co dałby plan Medicare Advantage.
Źródła
- Medicare.gov: Dental services
- Medicare.gov: Eye exams (routine)
- Medicare.gov: Eyeglasses & contact lenses
- Medicare.gov: Hearing aids
- Medicare.gov: What Medicare Advantage Plans cover
- CMS press release, Sept. 28, 2026: Medicare Advantage and Medicare Prescription Drug Programs Expected to Remain Stable in 2027
- CMS fact sheet, Apr. 2, 2026: Contract Year 2027 Medicare Advantage and Part D Final Rule
- eCFR: 42 CFR 422.100(f), maximum out-of-pocket limit for basic benefits
- MedPAC: Report to the Congress, June 2025, Chapter 2: Supplemental benefits in Medicare Advantage
- KFF: Medicare Advantage in 2026: Premiums, Out-of-Pocket Limits, Supplemental Benefits, and Prior Authorization (June 5, 2026)
- KFF: Changes to the Medicare Advantage Program Enhance Some Consumer Protections But Roll Back Others (May 1, 2026)