Jaki plan Medicare wybrać
Nie istnieje "najlepszy plan Medicare" - istnieje plan najlepszy dla Ciebie dostosowwany do: Twoich lekarzy, Twoich leków i Twojego budżetu. Reklamy tego rozróżnienia nie robią. Ja robię - i poniżej pokazuje, jak ten wybór wygląda naprawdę.
Jakie są dwie główne opcje?
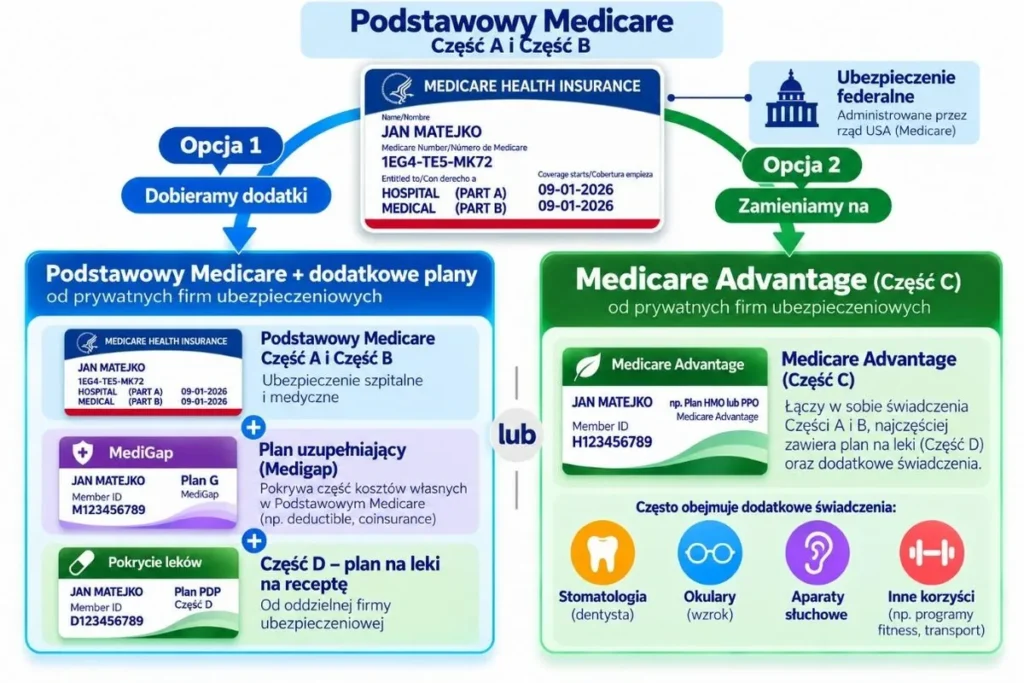
Opcja 1 to dodanie do Podstawowego Medicare dwóch dodatkowych planów oferowanych przez prywatne firmy ubezpieczeniowe. Aby uzupełnić luki w pokryciu Podstawowego Medicare, można dokupić dodatkowe ubezpieczenia: tzw. plan uzupełniający, nazywany też planem suplementarnym bądź planem Medigap, oraz oddzielny plan na leki - PDP. Na rysunku poniżej plan suplementarny jest zaznaczony kolorem fioletowym. Zadaniem planu uzupełniającego jest wypełnienie luk w pokryciu Podstawowego Medicare, takich jak początkowy koszt własny - deductible z części A oraz 20% współpłatności - coinsurance z części B, a zadaniem planu na leki, oznaczonego kolorem zielonym - redukcja kosztów leków wydawanych na receptę.
Opcja 2 to plan Medicare Advantage (część C), czyli alternatywny sposób korzystania ze świadczeń Medicare za pośrednictwem prywatnej firmy ubezpieczeniowej, która zawarła kontrakt z agencją federalną CMS (Centers for Medicare & Medicaid Services) na obsługę beneficjentów programu Medicare. W ramach tej opcji osoba ubezpieczona w Medicare otrzymuje większość świadczeń i benefitów w ramach konkretnego planu Medicare Advantage. Plany Medicare Advantage oferują pokrycie kosztów hospitalizacji, leczenia pozaszpitalnego, wizyt lekarskich, badań i testów, a także dodatkowe świadczenia oraz bardzo często pokrycie kosztów leków w ramach części D. Można powiedzieć, że plan Medicare Advantage łączy świadczenia z części A i B, i bardzo często pokrycie kosztów leków - części D oraz dodatkowe benefity w jeden zintegrowany plan.
Jak pomagamy podjąć decyzję?
Na konsultacji przechodzimy razem przez cztery pytania - zawsze w tej kolejności, bo ta kolejność chroni przed najdroższymi błędami. Odpowiedzi zwykle same wskazują drogę:
1. Twoi lekarze. Sprawdzamy, czy lekarze i szpitale, którym ufasz, są w sieci danego planu - zanim się zapiszesz, nie po fakcie. Zaufanie do lekarza buduje się latami; szkoda je tracić przez jedną rubrykę w tabeli.
2. Twoje leki. Przepuszczamy Twoją listę leków przez listę refundacyjną każdego planu. Plan, który na papierze wygląda tanio, potrafi zrobić się drogi dopiero przy okienku w aptece - a wtedy jest już po podpisie.
3. Twój budżet - w obie strony. Advantage trzyma nisko koszty miesięczne, ale płacisz wtedy, gdy korzystasz z opieki; Medigap kosztuje więcej co miesiąc, za to osłania Cię, gdy dzieje się coś poważnego. Które ryzyko śpi Ci spokojniej pod poduszką - to pytanie, na które tylko Ty znasz odpowiedź. My tylko pokazujemy liczby.
4. Twój rok. Miesiące u rodziny w Polsce, zima na Florydzie, częste podróże - to, jak i gdzie żyjesz, ma realne znaczenie dla sieci i pokrycia. Plan ma pasować do Twojego kalendarza, nie odwrotnie.
Co naprawdę znaczą "darmowe dodatki" z reklam w telewizji?
Dopłaty do dentysty, karta na zakupy, "zwrot pieniędzy na czek Social Security" - to prawdziwe elementy niektórych planów Advantage. Ale to deser, nie obiad. Plan wybiera się za to, jak pokrywa Twoich lekarzy i Twoje zdrowie - a dodatki uczciwie dolicza się na końcu. Na tym polega różnica między reklamą a doradztwem: reklama zaczyna od deseru, my zaczynamy od tego, czym naprawdę się leczysz.
A jeśli wybiorę źle - mogę później zmienić?
Plany Advantage i plany na leki można zmieniać każdej jesieni (15 października - 7 grudnia), więc ta decyzja nie jest wyrokiem. Jedna droga bywa jednak jednokierunkowa: powrót z Advantage do Medigap poza pierwszymi miesiącami na Medicare oznacza w większości stanów pytania o zdrowie - i możliwość odmowy. Właśnie dlatego pierwszy wybór zasługuje na spokojną godzinę przy stole, a nie na dziesięć minut rozmowy z call center.
Olivier Wasilewski
Niezależny agent Medicare, założyciel Medicare On The Spot. Prawie 20 lat w Medicare, w tym w dziale Medicare UnitedHealthcare jako manager niezależnych agentów i dyrektor rynków etnicznych na Illinois. Licencje: IL, FL, AZ, WI, CO, IN, TX, MI, CT, NV, TN, WA, NC, SC, MO, OK, UT.
Ostatnia aktualizacja: sierpień 2026
Częste pytania o wybór planu
Czy plan Advantage ze składką $0 jest naprawdę darmowy?
Żaden plan nie jest darmowy. Nadal płacisz składkę za część B, a przy korzystaniu z opieki - dopłaty, aż do rocznego limitu planu. Dla jednych to znakomity układ, dla innych spokojniej działa przewidywalność suplementu. Wszystko zależy od zdrowia i przyzwyczajeń - i dokładnie to sprawdzamy na bezpłatnej konsultacji.
Czy z mężem/żoną musimy mieć ten sam plan?
Nie - i często wręcz nie powinniście. Medicare jest indywidualne: inni lekarze i inne leki potrafią oznaczać dwa różne najlepsze plany pod jednym dachem. Regularnie zapisujemy małżonków na różne plany, każdy dopasowany do własnych potrzeb - i oboje na tym wygrywają.
Którą drogę wybiera większość Waszych klientów?
Nie ma jednej odpowiedzi - i to jest ta uczciwa. Klienci, którzy cenią niskie koszty miesięczne i trzymają się okolic Chicago, często lądują w Advantage; ci, którzy podróżują, zimują na Florydzie albo chcą pełnej wolności wyboru lekarza, częściej wybierają Medigap. Ten podział jest prawdziwy, bo ludzkie życia są różne.
Co przynieść na konsultację?
Trzy rzeczy: listę lekarzy, listę leków z dawkami i orientacyjny miesięczny budżet. Z tym kompletem porównamy przy jednym stole realne plany dostępne pod Twoim adresem. Konsultacja jest bezpłatna - (773) 620-5258.
Znajdźmy plan dopasowany do Ciebie - nie do "wszystkich"
Przynieś listę lekarzy i listę leków. Porównamy plany kilku towarzystw obok siebie i wytłumaczymy różnice po ludzku - po polsku i po angielsku. Decyzję podejmiesz Ty; my dopilnujemy, żeby była świadoma.